وکالت انجام مراحل مالیات بر ارث و اخذ تسویه حساب مالیاتی در تهران و کرج و همه شهر های استان تهران پذیرفته میشود
مالیات بر ارث به مالیاتی قانونی گفته میشود که پرداخت آن بر عهده وارثان متوفی است. همانطور که میدانید پس از فوت اموال و داراییهای متوفی به وارثان قانونی آن فرد میرسند. اگر این مالیات پرداخت نشود ورثه نمی توانند اموال را به دیگری انتقال دهند. در این مطلب به پرسش هایی از قبیل مالیات بر ارث چقدر است؟ انواع مالیات انحصار وراثت و درصد هر کدام، قانون جدید مالیات بر ارث و میزان مالیات بر ارث و… ارائه خواهد شد. با ما همراه باشید.
برای ارتباط با وکیل مالیات بر ارث میتوانید با شماره های زیر تماس حاصل نمایید. |
مالیات بر ارث چیست؟
این نوع مالیات نوعی از مالیاتهای مستقیم به حساب میآید که بر اساس قانون وراث مکلفند پس از مرگ مورثشان{متوفی} به دولت پرداخت کنند. گام اول برای شروع این است که باید برای انحصار وراثت اقدام شود تا به موجب آن وراث قانونی متوفی مشخص شود.
نکته مهم: اگر متوفی بعد از تاریخ سوم مرداد هزار و چهارصد و چهار به بعد فوت کرده باشد وراث نیاز نیست که برای انحصار وراثت کار خاصی انجام دهند و بعد از ۲۰ روز تا یک ماه برگه انحصار وراثت به صورت اتوماتیک وار برای وراث فرستاده میشود اما اگر فوت قبل از تاریخ ذکر شده باشد وراث یا وکیل آنها بایستی از طریق سامانه سهیم درخواست صدور گواهی انحصار وراثت بدهد.
در قدم بعدی طبق قوانین مالیات بر ارثت ، نماینده قانونی متوفی یا وارثان به مدت زمان یک سال مهلت دارند تا نسبت به پرداخت این نوع مالیات اقدام کنند اگر ظرف یکسال اقدامی نکنند و اظهارنامه مالیاتی ندهد دیگر نمی توانند از بعضی معافیت های مالیاتی استفاده کنند وگرنه مشکل دیگری به وجود نمی آید.
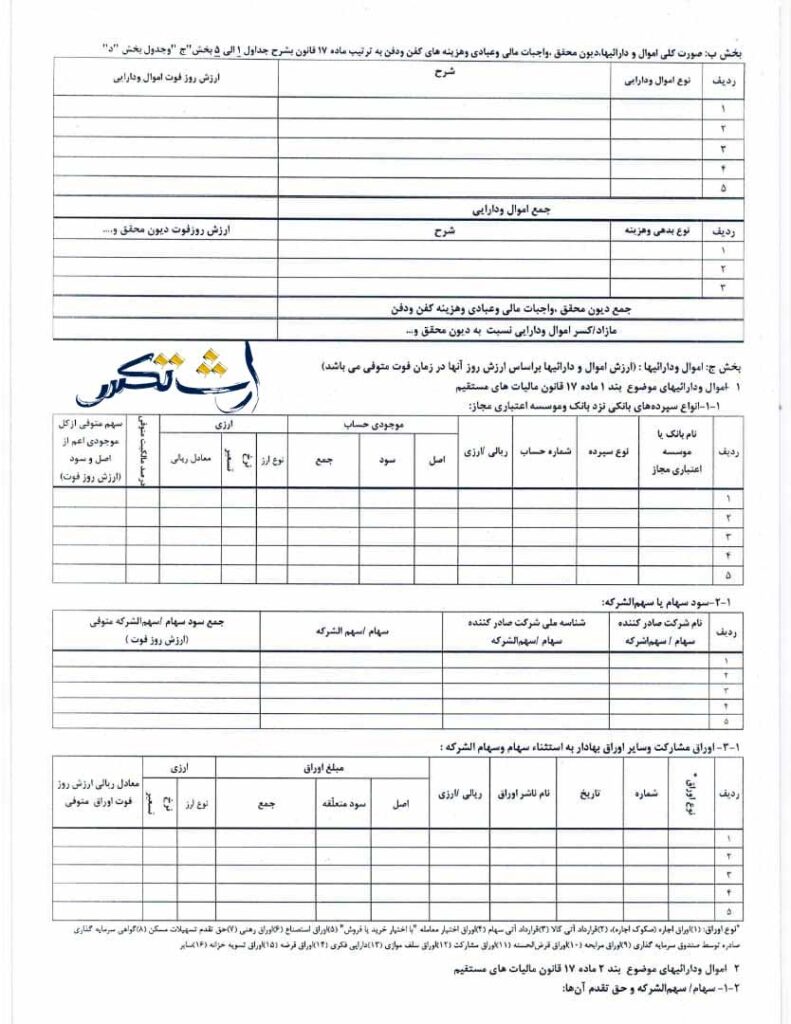
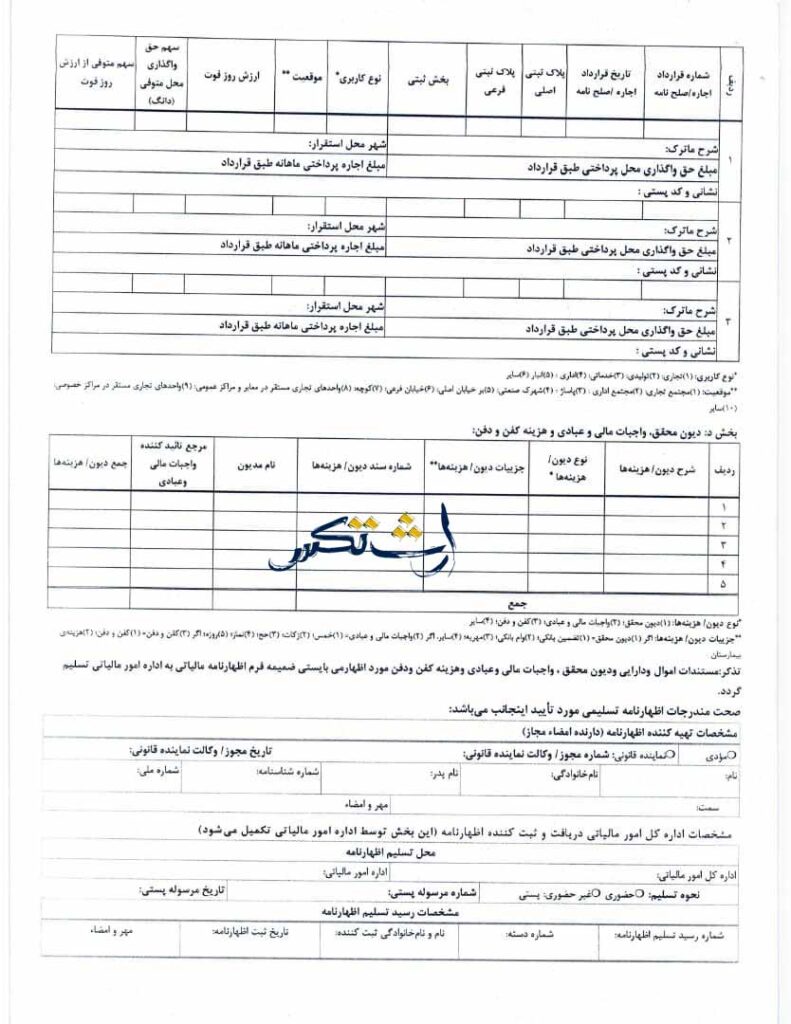
. برای این منظور ابتدا ورثه یا وکیل آنها بایستی از طریق سایت اداره مالیات و دارایی اظهارنامه مالیات ارث بدهند . در اظهارنامه الکترونیکی سازمان امور مالیاتی اطلاعاتی مانند: هویت متوفی، مکان سابق زندگی، اموال، داراییها و بدهیها، هزینههای مربوط به کفن و دفن، واجبات مالی و عبادی و دیون متوفی پر شوند. وارثان متوفی موظف هستند لیست داراییهای فرد فوت شده را از طریق اظهارنامه به اداره امور مالیاتی آخرین محل سکونت متوفی تحویل دهند.
پس در جواب سوال کدام اداره مالیات باید مراجعه کرد ملاک آخرین نشانی فرد فوت شده است. از کجا مشخص میشود؟ از نشانی مندرج در برگ سبز فوت بیمارستان. توجه داشته باشید مهم برای اداره دارایی فقط نشانی متوفی مندرج در برگ سبز بیمارستان است.
قانون ورثه را به سه طبقه تقسیم کرده است که در پایین نوشته شده است آنچه مهم است اینکه میزان مالیات هر طبقه متفاوت است به عبارت دیگر طبقات بالاتر باید مالیات بیشتری بدهند. که در ادامه مطلب توضیح داده خواهد شد.
طبق قانون مالیات بر ارث وارثان قانونی متوفیان به طور کلی به سه دسته زیر تقسیم می شوند.
- وراث طبقه اول شامل: پدر، مادر، زن، شوهر، فرزندان و فرزند فرزندان
- وراث طبقه دوم شامل: اجداد، برادر، خواهر و فرزندان آنها
- وراث طبقه سوم شامل: عمو، عمه، دایی، خاله و فرزندان آنها
نکته : اگر متوفی مطابق قوانین کشور شهید تشخیص داده شود وراث طبقه اول و دوم از پرداخت مالیات ارث معافند.
نکته: اگر متوفی ایرانی در خارج از کشور فوت شود اولا بایستی به تایید سفارت یا کنسولگری ایران برسد ثانیا اینجا نشانی مهم نیست و اداره مالیات و دارایی شمیرانات به موضوع مالیات رسیدگی خواهد کرد.
مالیات بر ارث به چه اموال و دارایی هایی تعلق میگیرد؟
ماده ۱۷ قانون مالیاتهای مستقیم اصلاحی ۱۳۹۴/۴/۳۱ لیستی از اموالی را که مشمول مالیات ارث میگردد را مشخص کرده است:
۱- نسبت به سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار بهاستثنای موارد مندرج در بند (۲) این ماده و سودهای متعلق به آنها و همچنین سود سهام و سهمالشرکه تا تاریخ ثبت انتقال به نام وراث و یا پرداخت و تحویل به آنها به نرخ سه درصد (٪۳)
۲- نسبت به سهام و سهمالشرکه و حق تقدم آنها یک و نیم (۱/۵) برابر نرخهای مذکور در تبصره (۱) ماده (۱۴۳) و ماده (۱۴۳ مکرر) این قانون طبق مقررات مزبور در تاریخ ثبت انتقال به نام وراث
۳- نسبت به حقالامتیاز و سایر اموال و حقوق مالی که در بندهای مذکور به آنها تصریح نشده است، به نرخ ده درصد (۱۰٪) ارزش روز در تاریخ تحویل یا ثبت انتقال به نام وراث
۴- نسبت به انواع وسایل نقلیه موتوری، زمینی، دریایی و هوایی به نرخ دو درصد (۲٪) بهای اعلامی توسط سازمان امور مالیاتی کشور در تاریخ ثبت انتقال به نام وراث .
۵- نسبت به املاک و حق واگذاری محل یک و نیم (۱/۵) برابر نرخهای مذکور در ماده (۵۹) این قانون به مأخذ ارزش معاملاتی املاک و یا به مأخذ ارزش روز حق واگذاری حسب مورد، در تاریخ ثبت انتقال به نام وراث .
۶- نسبت به اموال و داراییهای متعلق به متوفای ایرانی که در خارج از کشور واقع شده است پس از کسر مالیات بر ارثی که از آن بابت به دولت محل وقوع اموال و داراییها پرداخت شده است به نرخ ده درصد (۱۰٪) ارزش ماترک که مأخذ محاسبه مالیات بر ارث در کشور محل وقوع مال قرار گرفته است. در صورت عدم شمول مالیات بر ارث در کشور مزبور به مأخذ ارزش روز انتقال یا تحویل به نام وراث .
تبصره ۱– محاسبه و اخذ مالیات بر ارث در مورد متوفیان قبل از لازمالاجراء شدن این قانون (۱۳۹۵/۱/۱) اعم از اینکه پرونده مالیاتی برای آنها تشکیل شده یا نشده باشد، مشمول حکم این ماده نخواهد بود.
تبصره ۲– نرخهای مذکور در این ماده مربوط به وراث طبقه اول است. درصورتیکه وراث طبقات دوم و سوم باشند، نرخهای مذکور در این ماده به ترتیب دو و چهار برابر خواهد شد.
تبصره ۳– درصورتیکه متوفی و وراث، تبعه خارجی باشند، اموال و داراییهای متوفی که در ایران واقع است، مشمول مالیات به نرخ وراث طبقه اول خواهد بود.
تبصره ۴– در مواردی که وراث سهم خود از اموال موضوع بندهای (۲)، (۴) و (۵) این ماده را به اشخاص ثالث یا وراث دیگر انتقال دهند، علاوه بر مالیات بر ارث به شرح این فصل، مشمول مالیات طبق مقررات فصول مربوط خواهند بود.
تبصره ۵– حقوق ناشی از عقود اجاره به شرط تملیک با بانکها و سایر نهادهای مالی و اعتباری، نسبت به عرصه و اعیان املاک بر اساس ارزش معاملاتی در تاریخ ثبت انتقال به نام وراث محاسبه خواهد شد.
توجه : متن قانون کمی برای عموم مشکل است و ناگزیر بودیم که متن قانون را منعکس کنیم ولی در ادامه آنچه را که بیشتر مبتلا به است را به زبان ساده تر خدمت خوانندگان محترم تقدیم می کنیم ضمنا قانون جدید مالیات بر ارث به غیر از آنچه نوشته شده وجود ندارد و بیشتر تبلیغ صفحات مجازی است.
مالیات بر ارث ملک
پس از ارسال اظهارنامه الکترونیک بایستی به اداره مالیات مراجعه مستقیم کرد حتما اصل سند مالکیت و بنچاق را با کپی همراه داشته باشید ممیز اداره مالیات در مرحله اول میزان مالیات متعلق به ملک اعم از مسکونی ،اداری، تجاری و سرقفلی را که به نام فرد متوفی است از روی جدول مخصوص قیمت منطقه ای ارزشگذاری میکند. پس از این مرحله میزان مالیات برای وارثان مختلف تعیین میگردد. وارثان طبقه اول برای ملک مسکونی یا زمین با کاربری مسکونی موظف به پرداخت ۷ و نیم درصد از این مالیات هستند.
مطلب خیلی خیلی مهم اینکه ۷/۵ درصد ارزش معملاتی ملک مسکونی ملاک نیست بلکه ملاک عمل برای ممیز مالیاتی قیمت منطقه ای اداره مالیات است که خیلی پایین تر از قیمت روز بنگاههای املاک است. بنابراین از این مالیات و درصد ذکر شده مطلقا نترسید و نگران نباشید.
این میزان برای سایر طبقات حدود دو تا چهار برابر طبقه اول خواهد بود. اما مالیات املاک تجاری و سرقفلی متفاوت است برای داشتن اطلاعات بیشتر لینک مالیات بر ارث ملک را دنبال کنید.
مالیات بر ارث خودرو و انواع وسایل نقلیه
وارثان طبقه اول موظف هستند دو درصد از ارزش خودرو متوفی را به عنوان مالیات بر ارث به دولت پرداخت کنند. برای طبقات بعدی وراث میزان مالیات ۲ تا ۴ برابر دسته اول است. توجه داشته باشید ملاک در تقسیم ارث و پرداخت مالیات گواهی انحصار وراثت است. در مطلبی دیگر مالیات بر ارث خودرو و تمامی قوانین آن را شرح داده ایم، برای اطلاع بیشتر می توانید بر روی لینک کلیک کنید.
مالیات بر ارث سهام شرکتها و سهام عدالت
خیلی ساده و روان توضیح بدهیم در یک تقسیم بندی سهام شرکت را به بورسی و غیر بورسی تقسیم میکنیم. میزان مالیات سهام شرکت بورسی ۰/۷۵ ارزش مالی آن است یعنی به یک درصد نمی رسد اما مالیات سهام شرکت غیر بورسی ۶ درصد ارزش اسمی سهام شرکت است.
را سهام شرکت شخص متوفی از دیگر مواردی است که طبق قوانین مالیات و ارث، پس از فوت مالیات به آن تعلق میگیرد. میزان مالیات مربوط به این نوع داراییها پس از بررسی نوع سهام تعیین میگردد. وارثان با توجه به طبقهای که در آن قرار میگیرند باید میزان مختلفی از مالیات را پرداخت کنند. از دیگر عواملی که باعث تفاوت میزان مالیات میشود، بورسی یا غیر بورسی بودن سهام متوفی است.
مالیات بر ارث سپرده بانکی، اوراق مشارکت و سود سهام
سپردههای بانکی از دیگر اموالی هستند که شامل مالیات میشوند. میزان مالیات برای وارثانی که در در دسته اول قرار دارند برابر با ۳ درصد است. در این مورد نیز مانند موردهای قبلی میزان مالیات برای سایر وارثان دو تا چهار برابر وارثان درجه یک را شامل می شود. امور مالیات اوراق مشارکت را ارزشگذاری میکند. قابل ذکر است که سود این اوراق شامل مالیات میشوند و میزان آن برای وارثان دسته اول سه درصد خواهد بود.
میزان مالیات بر ارث سال ۱۴۰۵
توجه داشته باشید که قانون جدیدی در خصوص مالیات متعلق به ماترک متوفی در سال ۱۴۰۵ تصویب نشده است فقط اگر زمان فوت شخص قبل از سال ۹۵ بوده و تاکنون اقدامی نشده است اداره مالیات بر مبنای شاخص همان سال فوت میزان پرداختی را مشخص میکند و برای هر سال جریمه تاخیر تعیین میکند. اما فوتی های بعد ۹۵ مثلا امسال میزان مالیات بر اساس شاخص های سال جدید محاسبه میشود و زمان فوت ملاک نیست خلاصه مالیات به روز پرداخت میشود.
نکت دیگر که باید بدانیم اینکه دیون و بدهکاری های متوفی بر سهم وراث اولویت دارد یعنی ابتدا بدهکاریهای مسلم بایستی پرداخت شود و انچه از اموال باقی می ماند مشمول مالیات میشود و بین وراث بر اساس گواهی انحصار وراثت تقسیم میشود.
انتقال ترکه زمانی مجاز میشود که وارثان میزان مالیات تعیین شده را به دولت پرداخت و گواهی تسفیه حساب به دفتر اسناد رسمی ارائه کنند ضمنا مالیات بر انتثال جدای مالیات ارث است. اما بر طبق اصلاحی ۱۴۰۵ انتقال بین خود وراث مشمول مالیات بر انتقال نمیشود.
مالیات بر ارث چقدر است؟
مالیات ارث با توجه به عواملی مانند میزان دارایی، نوع دارایی به جای مانده، تعداد و دسته وارثان متفاوت است. در نتیجه مالیات یک فرد با یک فرد دیگر کاملاً متفاوت دارد. به همین دلیل نمیتوان رقم ثابتی را به عنوان میزان مالیات بر ارث اعلام کرد. وارثان پس از مرگ متوفی میتوانند با در نظر گرفتن عوامل ذکر شده میزان مالیات را تعیین کنند.
مالیات بر ارث چند درصد است؟
درصد مالیات انحصار وراثت با توجه به نوع اموال به جا مانده از متوفی تعیین میگردد. طبق قوانین مربوط به مالیات مستقیم، درصدهای خاصی برای اموال مختلف به صورت قراردادی تعیین شده است. به طور مثال اموالی مانند خودرو درصد مالیات بر ارث متفاوتی با املاک دارند؛ همچنین درصد مربوط به اموال سهامی با دو نوع دارایی که پیشتر ذکر شد متفاوت است؛ در نتیجه درصد مالیات بر ارث برای همه افراد یکسان نیست و باید با توجه به درصد اموال باقیمانده میزان آن را تعیین کرد.
مالیات بر ارث قبل از سال ۹۵
مالیات مربوط به ارث در ایران به دو دسته قبل و بعد از سال ۹۵ تقسیم میشود.
پیش از سال ۹۵ طبق قوانین مالیات مستقیم وارثان موظف بودند هزینههایی که زیادی را به عنوان مالیات به دولت پرداخت کنند.
آمارهای ثبت شده در قانون قدیم نشان میدهد که وارثان موظف بودند ۶۵% ارزش اموال به جای مانده را به عنوان مالیات پرداخت کنند. از آنجایی که این میزان مالیات برای وارثان سنگین بود اعتراضهای صورت گرفت. نتیجه اعتراضها دولت تصمیم گرفت قوانین مالیات ارث با تعدیل کند و این گونه قانون جدید مالیات بر ارث به وجود آمد. قابل ذکر است که این تعدیلسازی شامل افرادی میشوند که سال ۹۵ یا بعد از آن فوت کردند. به عبارت دیگر وارثان متوفی که تاریخ فوت آنها به سال ۹۴ و قبل از آن میرسد مطابق قوانین سابق مالیات بدهند.
در قوانین مالیات بر ارث مربوط به پیش از سال ۹۴ ارزش کل داراییهای به جا مانده تعیینکننده میزان نرخ مالیات بود.
در قانون قدیم میزان ارزش کل اموال متوفی با درصد مالیات ورثه رابطه مستقیم داشت. یعنی هرچه میزان ارزش اموال به جا مانده بیشتر بود، مالیات سنگینتری باید پرداخت میشد. به موجب این قانون نوع اموال و داراییها بر میزان مالیات پرداختی تأثیر نداشت. تنها عامل مؤثر، میزان ارزش کلیه اموال بود؛ همچنین میزان نزدیکی وراث به فرد متوفی، در میزان مالیات پرداختی تأثیر داشت. هر چقدر ورثه به فرد متوفی نزدیکتر بود میزان مالیات پرداختی آن کاهش مییافت.
قانون جدید مالیات بر ارث
پس از سال ۹۵ قوانین جدیدی برای مالیات ارث تعیین شد. طبق این قانون دیگر ارزش کل اموال عامل تعیینکننده میزان مالیات نیست.
با توجه به درصدهای تعیین شده برای اموال مختلف میزان مالیات وارثان تعیین میگردد. به موجب قانون اصلاحی، برای سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار باید ۳٪ مالیات پرداخت گردد. این میزان برای سهام و سهم الشرکه و حق تقدم آنها ۱.۵%، برای حق امتیاز و سایر اموال و حقوق مالی ۱۰% ارزش روز، وسایل نقلیه موتوری زمینی، دریایی و هوایی ۲٪ و املاک و حق واگذاری محل ۱.۵% است. طبق این قانون جدید مالیات بر ارث، اگر وارثی تمایل داشته باشد که ارث خود را به نفر سومی بدهد باید هزینههای مربوط به نقل و انتقال را بپردازد. اگر اموال به جا مانده از متوفی کمتر از بدهیها و هزینههای لازم برای کفن و دفن باشد، وارثان موظف به پرداخت مالیات بر ارث نمیشوند.
جدول مالیات بر ارث
در ادامه درصد های مالیات مربوط به دستههای مختلف دارایی ها شرح داده شده است.
| عناوین | وراث طبقه اول | وراث طبقه دوم | وراث طبقه سوم |
|---|---|---|---|
| سپردههای بانکی | 3% | 6% | 12% |
| سپرده مؤسسات مالی و اعتباری | 10% | 20% | 40% |
| ملک مسکونی | 7.5% | 15% | 30% |
| مغازه و املاک تجاری | 3% | 6% | 12% |
| اجناس موجود در مغازه | 10% | 20% | 40% |
| املاک اداری | 3% | 6% | 12% |
| خودرو | 2% | 4% | 8% |
| سهام بورسی | 0.75% | 1.5% | 3% |
| سهام غیر بورسی | 6% | 12% | 24% |
| باغ، ملک زراعی، اراضی بایر و … | 7.5% | 15% | 30% |
| اوراق مشارکت | 3% | 6% | 12% |
| حق امتیاز | 10% | 20% | 40% |
| صندوق امانات | 10% | 20% | 40% |
| سایر اموال و داراییها | 10% | 20% | 40% |
مالیات بر ارث، مالیاتی است که وارثان متوفی باید به دولت پرداخت کنند. آشنایی با قوانین این نوع مالیات بسیار مهم است؛ زیرا هرگونه نا آگاهی میتواند منجر به ایجاد مشکلات مربوط به انحصار وراثت شود. از آنجایی که رسیدگی به این نوع مالیات بایدها و نبایدهای حقوقی زیادی دارد بهتر است برای تعیین میزان مالیات از یک وکیل کمک بگیرید. وکلای ارث تکس در این مسیر کنار شما هستند.
مراحل اداری مالیات بر ارث
مرحله اول: دریافت گواهی انحصار وراثت
در این مرحله وراث بایستی به یکی از دفاتر اسناد رسمی مراجعه کنند تا سهم الارث هریک از وراث به طور رسمی معین گردد.
در دفاتر اسناد رسمی فرم مخصوصی با امضای ۳ شاهد پر میشود. که باید این فرم به همراه مدارک شناسایی به دفاتر قضایی تحویل گردد تا گواهی انحصار وراثت صادر شود. مدت زمان صدور حدود ۲ ماه است.
مرحله دوم: پرداخت مالیات
بعد از دریافت گواهی، وراث با مراجعه به اداره امور مالیاتی باید مالیات را پرداخت کنند تا برگه مفاصاحساب مالیات ورثه را تحویل بگیرند. مدت زمان مورد نیاز برای این مرحله ۲ ماه میباشد.
مرحله سوم: صدور سند تگ برگ
در این مرحله وراث بایستی گواهی و مفاصا حساب را به دفتر اسناد رسمی تحویل دهند تا با دریافت سند تک برگ اجازه فروش اموال را داشته باشند. دفترخانه مدارک را به اداره ثبت پست میکند تا سند تک برگ به نام وراث صادر شود. سند تک برگ بعد از گذشت ۲ ماه به نشانی سکونت وراث پست میگردد.
چنانچه با داشتن یک وکیل مالیات بر ارث میتوانید تمامی این مراحل را در کوتاهترین زمان انجام دهید.
سامانه پرداخت مالیات بر ارث
سازمان امور مالیاتی برای تسهیل فرایند خوداظهاری مودیان مالیاتی، سامانه تحت وب اظهارنامه الکترونیک مالیات ارث را در اختیار مودیان قرار داده است. پس از ثبت نام در سامانه ثبت نام الکترونیکی و دریافت نام کاربری و کلمه عبور، می بایست به سامانه اظهارنامه الکترونیک ارث مراجعه نموده و پس از تکمیل آن را ارسال نمایند.
راهنمای جامع ثبت اظهارنامه الکترونیک مالیات بر ارث
آدرس اداره مالیات بر ارث استان تهران
در شهر تهران اداره مالیات بر ارث به ۷ منطقه تقسیم بندی شده است. پس قبل از انجام مراحل مالیاتی ارث باید بدانید دقیقا به کدام شعبه باید مراجعه نمایید. نکته مهم این است تعیین منطقه مالیاتی با توجه به آدرس آخرین محل سکونت متوفی تعیین میگردد و مهم نیست وراث درچه منطقه ای ساکن هستند.
- اداره مالیات بر ارث شمال تهران :تهران، بلوار میرداماد، جنب مسجد الغدیر
- اداره مالیات بر ارث جنوب تهران: تهران، شهرری، میدان نماز، شهرک گلها، نبش خیابان لاله ها
- اداره مالیات بر ارث شرق تهران :تهران، میدان رسالت، ابتدای خیابان نیرو دریایی
- اداره مالیات بر ارث غرب تهران: تهران، خیابان ستاری، روبه روی بق آلستوم، برج سپهر
- اداره مالیات بر ارث مرکز تهران: تهران، خیابان سپهد قرنی، خیابان سپند
- اداره مالیات بر ارث شمیرانات: تهران، بلوار افریقا، خیابان جهان کودک، خیابان ۲۵ گاندی
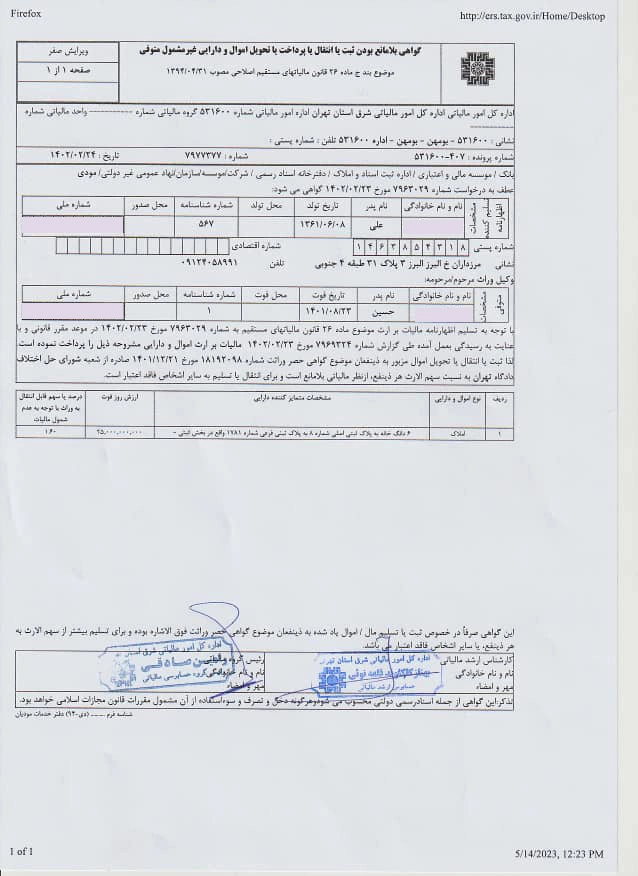
نمونه گواهی مالیات بر ارث
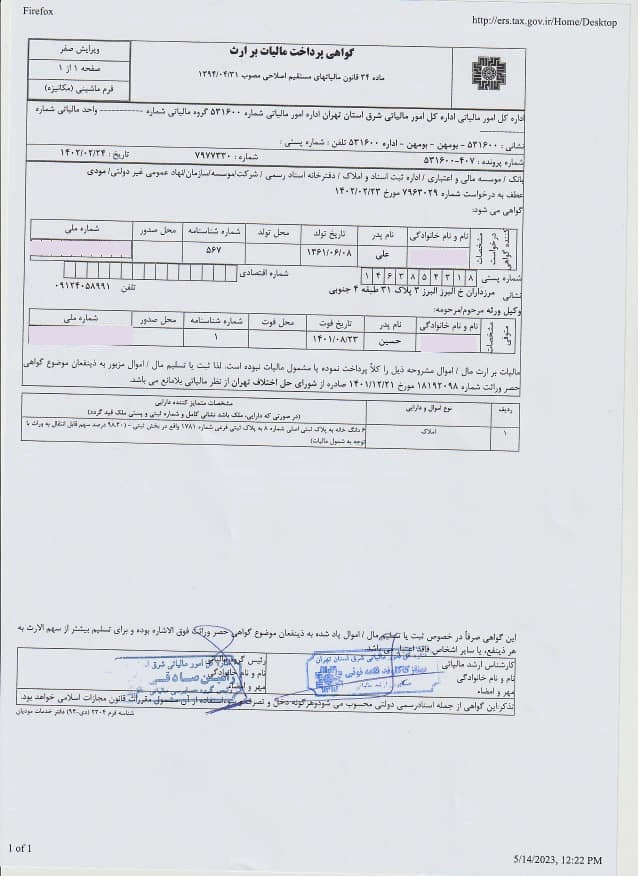
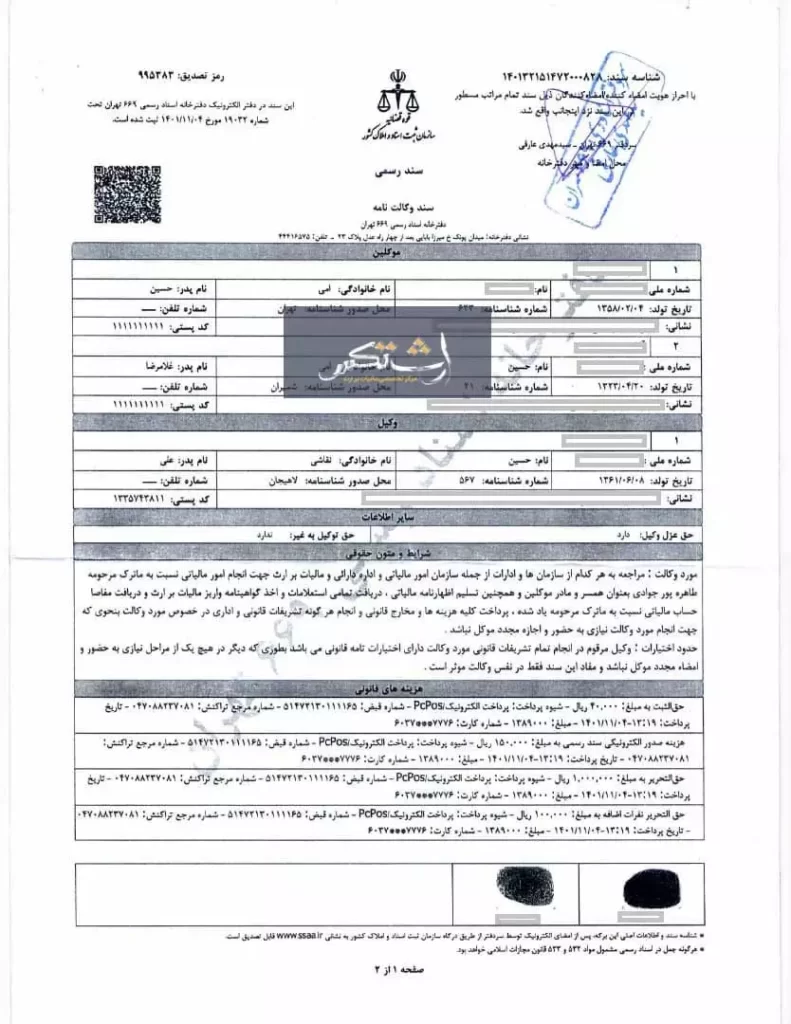
نمونه فرم ارزیابی اموال برای مالیات بر ارث
نمونه فرم مالیات بر ارث نهایی برای پرداخت
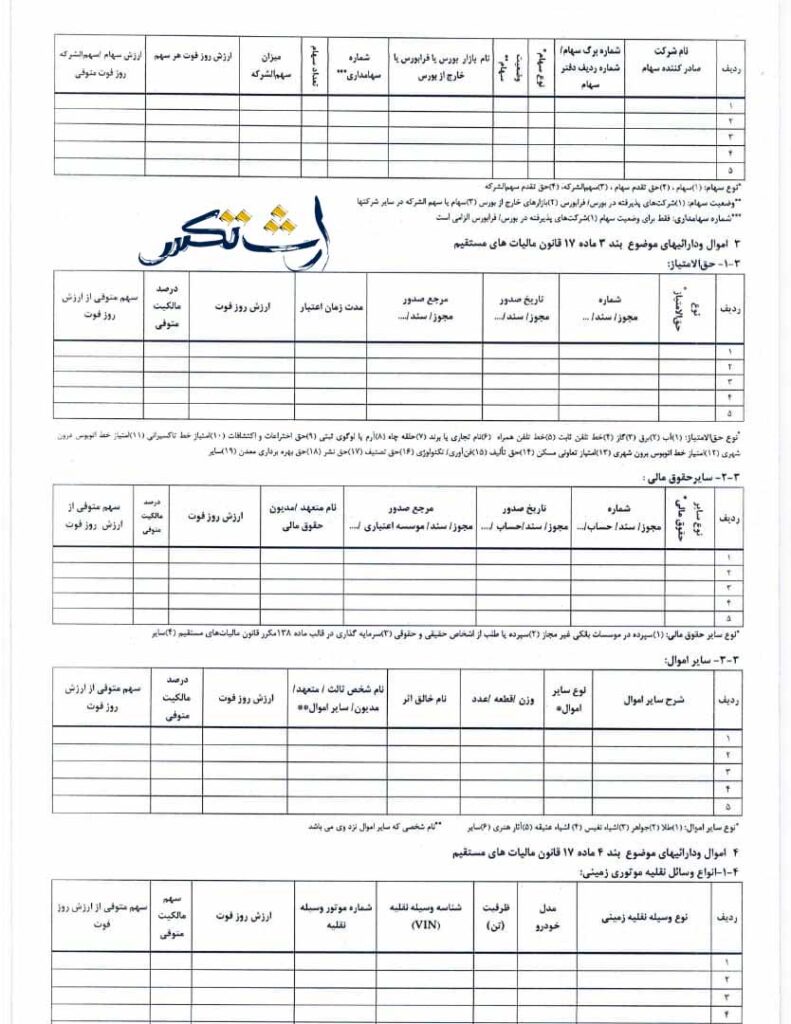
فرم خام اظهارنامه مالیات بر ارث
سوالات متداول
مالیات بر ارث وارثان این طبقه از سایر طبقات کمتر است و شامل سه درصد از اموال میشود.
افرادی که بعد از در سال ۹۵ و بعد از آن فوت کردهاند.
عامل اصلی تعیینکننده مالیات بر ارث برای افرادی که قبل از سال ۹۴ فوت کردهاند، میزان ارزش کل داراییها است.
پدر، مادر، زن، شوهر، فرزندان و فرزند فرزندان از وارثان طبقه اول به حساب میآیند.
اگر میزان ارث ۱ میلیارد باشد، میزان مالیات بر ارث ۷.۵ درصد است یعنی به مبلغ ۷۵ میلیون تومان مالیات بر ارث باید پرداخته شود.
۱۹ دیدگاه. ارسال دیدگاه جدید
مالیات بر ارث بر چه اساسی تقسیم میشه؟
ما یه وکیل یا مشاور نیاز داریم برای اینکار شما میتونید بررسی کنید مالیات ارث ما چقدر میشه؟
اقا ما یه شرکت بهمون ارث رسیده که تا به الان مالیات هاش پرداخته شده و فقط امتیاز معنویش به ما رسیده، ایا ما باید مالیات بر ارثش رو بپردازیم؟
آیا میشه بدون پرداخت مالیات بر ارث، انحصار وراثت کرد؟
بله
مالیات بر ارث بر چه مبنایی محاسبه میشه؟
مهلت و زمان ارسال اظهارنامه مالیات بر ارث چقدر است؟
سلام، ممنون از سایت خوبتون. هزینه مشاوره چقدر هستش؟
عرض ادب، اگر ملکی مسکونی باشد با پول بازنشستگی خریداری شده باشد، باز هم شامل مالیات بر ارث میشود؟
همه وراث باید مالیات بر ارث بدن؟ یا کلن یکی باید یه درصدی بده،؟
سلام ما تازه متوجه شدیم که پدرم املاک بسیاری داشتند که ما ازشون بی خبر بودیم.بعد از گرفتن گواهی انحصار وراثت متوجه شدیم، آیا مالیات بر ارث همشون رو ما باید پرداخت کنیم؟
رحمت بر پدرت که برایتان ارث قلمبه گذاشت بخورید و بیاشامید اما اسراف نکنید برای ایشان و خودتون هم مقداری کار خیر دائمی بکنید
چه زمانی باید مالیات برارث رو پرداخت کنیم؟
اگه در زمان تنظیم اظهارنامه از یکی از مال های متوفی خبر نداشته باشیم، بعد از مدتی متوجه شویم چه میشود؟
شما میتوانید به همان واحد مالیاتی که پرونده ارثی داشتید مراجعه و مجدداً فرم را به عنوان اموال از قلم افتاده پر کرده و روند مالیات بر ارث را طی کنید
سلام
مهم نیست دوباره برای آن مال اظهارنامه مالیات ارث بدهید
باسلام
مادرم سال ۹۱ به رحمت خدا رفتن.ما تازه فهمیدیم که یک فقره فیش حج سال ۸۶ از ایشان بجامانده ممنون میشم بفرماییدمالیات بر ارث این فیش چه مبلغی میشه؟
باتشکر
سلام
۳ درصد
کشوری که خوب به مردم رسیدگی نمیکنه چه مالیاتی باید داد.مسخرست